
 Répertoire
 Soins à distance
 Infographies
Santé mentale au Canada, les demandes de remboursement ont presque quadruplé depuis 2019
Les demandes de remboursement pour des services en santé mentale ont été multipliées par près de 3,5 au Canada depuis 2019, selon de nouvelles données de la Sun Life. Les jeunes travailleurs sont particulièrement concernés par cette hausse, tandis que les maladies chroniques continuent d'exercer une pression sur la santé et les finances des Canadiens.
Soyez le premier à laisser un commentaire!
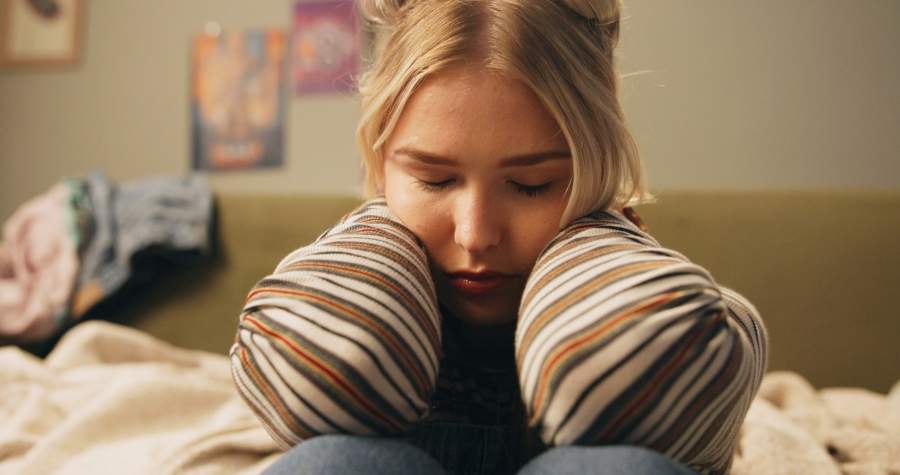
Les besoins en matière de santé mentale occupent une place grandissante dans les régimes d'assurance collective au Canada. Selon les plus récentes données publiées le 27 octobre 2026 par la Sun Life, le nombre de demandes de remboursement pour des services en santé mentale a été multiplié par près de 3,5 depuis 2019. Cette augmentation témoigne d'un recours beaucoup plus important aux services couverts par les régimes collectifs offerts en milieu de travail.
Les résultats, présentés dans le rapport Objectif santé, montrent également que la proportion d'employés ayant soumis au moins une demande de remboursement pour des services en santé mentale est près de 2,5 fois plus élevée qu'en 2019. Cette progression concerne donc non seulement le nombre total de demandes, mais aussi la proportion de travailleurs qui utilisent ces garanties.
Plusieurs facteurs peuvent contribuer à cette tendance, notamment une sensibilisation accrue aux problèmes de santé mentale, une diminution de la stigmatisation et un meilleur accès aux services professionnels. Toutefois, ces données ne permettent pas à elles seules de déterminer si les troubles de santé mentale sont devenus plus fréquents dans la population canadienne.
Les travailleurs de moins de 30 ans particulièrement concernés
Les personnes de moins de 30 ans présentent la croissance la plus rapide du nombre de demandes de remboursement pour des services en santé mentale. Depuis 2019, les demandes provenant de ce groupe d'âge ont plus que triplé, selon les données de la Sun Life.
Cette progression pourrait notamment refléter une plus grande volonté des jeunes adultes de consulter des professionnels lorsqu'ils rencontrent des difficultés psychologiques. Les nouvelles générations de travailleurs semblent également davantage disposées à utiliser les ressources offertes par leurs régimes d'assurance collective.
Pour les employeurs, cette évolution souligne l'importance de proposer des garanties qui facilitent l'accès aux services de santé mentale. Une intervention rapide peut contribuer à répondre aux besoins des employés avant que certaines difficultés ne deviennent plus complexes.
La Sun Life estime que les milieux de travail ont un rôle important à jouer dans l'accessibilité des soins, particulièrement lorsque les employés doivent composer avec des problèmes de santé qui peuvent influencer leur bien-être personnel et professionnel.
Les maladies chroniques entraînent également une hausse des besoins
Au-delà de la santé mentale, les données du rapport Objectif santé révèlent une augmentation du recours aux médicaments utilisés pour traiter plusieurs maladies chroniques. Parmi les problèmes de santé concernés figurent notamment le diabète, la dépression, l'hypercholestérolémie et l'hypertension artérielle.
Ces conditions nécessitent souvent un suivi médical régulier et, dans plusieurs cas, la prise de médicaments sur une longue période. Leur prise en charge peut également impliquer des consultations auprès de différents professionnels de la santé et des ajustements dans les habitudes de vie.
Les maladies chroniques peuvent avoir des répercussions importantes sur le quotidien des personnes concernées. Selon la nature et la gravité de la maladie, elles peuvent notamment influencer la capacité à travailler, les dépenses personnelles et la planification financière.
Pour les employeurs et les assureurs, ces tendances mettent en évidence l'importance de soutenir la prévention, le suivi médical et l'accès aux traitements nécessaires à la gestion des problèmes de santé à long terme.
Le diabète peut avoir des conséquences sur la sécurité financière
Les données présentées par la Sun Life soulignent également les liens entre les problèmes de santé chroniques et les difficultés financières. Au Canada, une personne sur trois vivant avec le diabète affirme que sa maladie rend l'épargne plus difficile.
De plus, 28 % des personnes concernées indiquent avoir reporté des objectifs de vie importants en raison de leur état de santé. Ces résultats montrent que les conséquences d'une maladie chronique peuvent dépasser les enjeux médicaux et influencer les décisions financières à moyen et à long terme.
Les dépenses liées aux traitements, les absences du travail ou les changements dans la capacité de gagner un revenu peuvent représenter des défis supplémentaires pour certaines personnes. Même lorsqu'une partie des frais médicaux est couverte par un régime d'assurance, la gestion d'une maladie chronique peut entraîner d'autres coûts directs ou indirects.
Ces constats rappellent l'importance de considérer la santé et la sécurité financière comme deux dimensions étroitement liées du bien-être. Un accompagnement adapté peut aider les personnes vivant avec une maladie chronique à mieux gérer leurs besoins de santé tout en poursuivant leurs objectifs personnels.
L'épargne au travail a augmenté de plus de 30 % depuis 2022
Parallèlement à la hausse des demandes de remboursement en santé, les données du rapport Objectif épargne - Secteurs sous la loupe révèlent une progression des soldes détenus dans les régimes d'épargne au travail.
Selon la Sun Life, les soldes moyens des participants à ces régimes ont augmenté de plus de 30 % dans presque tous les secteurs d'activité depuis 2022, selon les données arrêtées au 31 décembre 2025.
Cette croissance peut notamment s'expliquer par les cotisations régulières versées par les participants, les contributions éventuelles des employeurs et l'évolution des placements. L'augmentation des soldes ne signifie toutefois pas nécessairement que chaque participant a accru son épargne dans les mêmes proportions.
Les régimes collectifs d'épargne représentent un outil important de préparation financière à la retraite. Ils permettent aux employés d'accumuler progressivement des sommes qui pourront compléter d'autres sources de revenus lorsqu'ils cesseront de travailler.
Les régimes collectifs occupent une place importante dans la préparation à la retraite
Plus de la moitié des participants sondés par la Sun Life considèrent l'épargne au travail comme une source principale de revenu pour leur retraite. Ce résultat illustre l'importance accordée aux régimes collectifs dans la planification financière à long terme.
Le rapport révèle également qu'en 2025, les personnes participant à un régime de capitalisation ont pris leur retraite à 63,7 ans en moyenne. À titre comparatif, l'âge moyen de la retraite était de 65,1 ans à l'échelle nationale et de 66 ans dans le secteur privé.
Ces différences ne permettent pas de conclure que la participation à un régime collectif entraîne directement un départ plus précoce à la retraite. Plusieurs facteurs peuvent influencer cette décision, notamment le revenu, la situation professionnelle, les conditions de travail, l'état de santé et les ressources financières disponibles.
Pour les employeurs, les résultats soulignent néanmoins l'intérêt de proposer des régimes d'épargne accessibles et de favoriser une meilleure compréhension des outils financiers offerts aux travailleurs.
La santé et les finances, deux enjeux étroitement liés
Les rapports publiés par la Sun Life mettent en évidence deux tendances qui évoluent simultanément au Canada. D'une part, les employés utilisent davantage leurs garanties collectives pour obtenir des services de santé mentale et des traitements liés aux maladies chroniques. D'autre part, les soldes des régimes d'épargne au travail continuent de progresser dans la majorité des secteurs étudiés.
Ces constats illustrent les différents besoins auxquels les travailleurs peuvent être confrontés au cours de leur vie professionnelle. Une personne peut devoir gérer des dépenses de santé importantes tout en cherchant à maintenir sa capacité d'épargne et à préparer sa retraite.
Les programmes offerts en milieu de travail peuvent contribuer à répondre à ces enjeux lorsqu'ils combinent un accès approprié aux soins, des mesures de soutien à la santé et des outils de planification financière.
Pour la Sun Life, les employeurs disposent ainsi d'une occasion de soutenir le bien-être global de leurs employés en tenant compte à la fois de leurs besoins de santé actuels et de leur sécurité financière future.
Source : Financière Sun Life inc., rapports Objectif santé et Objectif épargne - Secteurs sous la loupe, 27 octobre 2026.
 0 commentaire
Qu'en pensez-vous? Soyez le premier à laisser un commentaire!
 Articles connexes
Publication Index Santé : 2026-10-27






 ESG Média inc.